

مدیریت سرمایه در شرط بندی یعنی از قبل مشخص کنید چه مبلغی را برای پیش بینی کنار می گذارید، هر بار چه سهمی از آن را وارد می کنید و بعد از یک دوره ی بد چه قاعده ای جلوی تصمیم های هیجانی شما را می گیرد. این موضوع جذاب ترین بخش پیش بینی فوتبال نیست، اما بیشتر حساب ها نه به خاطر چند انتخاب اشتباه، بلکه به خاطر مبلغ های نامناسب و تعقیب باخت تمام می شوند.
در این راهنما روش «واحد ثابت» را قدم به قدم می سازیم: بودجه را تعریف می کنیم، اندازه ی واحد را حساب می کنیم، می بینیم چرا دنبال کردن باخت خطرناک است و کلی (Kelly) را در حد لازم و بدون وعده ی اغراق آمیز توضیح می دهیم. هیچ روشی برد را تضمین نمی کند؛ هدف مدیریت سرمایه این است که یک دوره ی بد، شما را از بازی خارج نکند و زیان تان از چیزی که از قبل پذیرفته اید بیشتر نشود.
فهرست مطالب
مدیریت سرمایه در شرط بندی چیست؟
هر کسی که پیش بینی ورزشی می کند، دو مسئله ی جدا دارد. مسئله ی اول «چه چیزی را انتخاب کنم؟» است؛ یعنی تحلیل بازی، فرم تیم ها و مقایسه ی ضریب. مسئله ی دوم «چقدر روی آن بگذارم؟» است و پاسخ آن در حوزه ی مدیریت سرمایه قرار می گیرد. اغلب آموزش ها فقط به مسئله ی اول می پردازند، در حالی که حتی اگر انتخاب های شما بهتر از میانگین باشند، مبلغ های بی قاعده می توانند همه چیز را از بین ببرند.
تعریف ساده این است: سرمایه ی شرط بندی (Bankroll) مبلغی است که فقط برای پیش بینی کنار گذاشته اید و از دست رفتن کامل آن، اجاره، قسط یا خرج خانواده را به خطر نمی اندازد. مدیریت سرمایه مجموعه ی قواعدی است که مشخص می کنند این مبلغ چطور بین پیش بینی ها تقسیم شود، چه زمانی کم شود و چه زمانی متوقف شوید.
چرا این موضوع مهم است؟ چون نتیجه ی کوتاه مدت در فوتبال پر از نوسان است. حتی تحلیل گری که در بلندمدت انتخاب های منطقی دارد، ممکن است پشت سر هم چند بار ببازد. بدون قاعده ی مشخص، هر باخت یک تصمیم هیجانی تازه می سازد: «این بار مبلغ را بالا ببرم تا جبران شود.» همین جاست که مدیریت سرمایه نقش ترمز را بازی می کند.
چرا حساب ها خالی می شوند؟ نوسان و دنباله ی باخت
اگر احتمال برد یک پیش بینی ۵۵ درصد باشد، یعنی ۴۵ درصد مواقع می بازید. احتمال اینکه پنج پیش بینی مشخص پشت سر هم ببازید حدود ۱.۸ درصد است (۰.۴۵ به توان ۵). اما نکته ی مهم این است که این احتمال برای یک دنباله ی مشخص است؛ وقتی ده ها و صدها پیش بینی ثبت می کنید، دیدن یک دنباله ی بد در طول مسیر تقریباً قطعی است.
کارنامه ی عمومی کوزموتیپس همین را نشان می دهد. طبق کارنامه ی شفاف تیپ ها، تا امروز ۲۲۰ تیپ تسویه شده است: ۱۲۰ تیپ سودده (۱۰۳ برد کامل و ۱۷ نیم برد)، ۹۶ تیپ زیان ده (۹۱ باخت کامل و ۵ نیم باخت) و ۴ برگشت وجه. خالص واحدها حدود منفی ۰.۶۵ واحد است و ROI حدود منفی ۰.۳ درصد. یعنی حتی در یک دفتر شفاف و با تعداد نمونه ی قابل توجه، نتیجه نزدیک سر به سر است و هیچ مسیری صاف و بدون باخت نیست. اگر مبلغ هر تیپ در چنین دوره ای بزرگ و نامنظم بود، بدون هیچ ایرادی در تحلیل، سرمایه تمام شده بود.
سه خطای رفتاری باعث می شوند نوسان به زیان دائمی تبدیل شود:
- افزایش مبلغ بعد از باخت برای جبران سریع.
- افزایش مبلغ بعد از برد به خاطر اعتماد به نفس کاذب.
- نداشتن سقف زیان و ادامه ی بازی تا وقتی چیزی باقی نمانده است.
مدیریت سرمایه هر سه را با یک قاعده ی ساده خنثی می کند: مبلغ پیش بینی تابع قاعده است، نه تابع احساس لحظه.
قدم اول: بودجه را تعریف کنید
پیش از هر محاسبه، باید بدانید سرمایه ی شما چقدر است. پیشنهاد عملی این است که بودجه را مثل هزینه ی سرگرمی ببینید، مثل بلیت سینما یا ورزشگاه: پولی که انتظار برگشتنش را ندارید و اگر برگشت، بخشی از خوش شانسی است.
سه سؤال ساده کمک می کند:
- اگر کل این مبلغ همین امروز از بین برود، زندگی من به مشکل می خورد؟ اگر پاسخ «بله» است، این مبلغ بودجه نیست.
- این مبلغ از پول قرض یا اعتبار آمده است؟ اگر بله، برای پیش بینی مناسب نیست.
- می توانم هر ماه همین مقدار را بدون فشار کنار بگذارم؟ بودجه باید قابل تکرار و قابل پیش بینی باشد.
بعد از تعریف بودجه، آن را از حساب شخصی جدا کنید. چه در یک کیف پول مجزا، چه در یک جدول ساده در گوشی، مهم این است که موجودی شرط بندی و موجودی زندگی هرگز قاطی نشوند. وقتی بودجه تمام شد، تا شروع دوره ی بعد (مثلاً ماه آینده) واریز مجدد انجام نمی شود. این تنها قاعده ای است که واقعاً از زیان های بزرگ جلوگیری می کند.
روش واحد ثابت؛ ساده ترین مدل مدیریت سرمایه
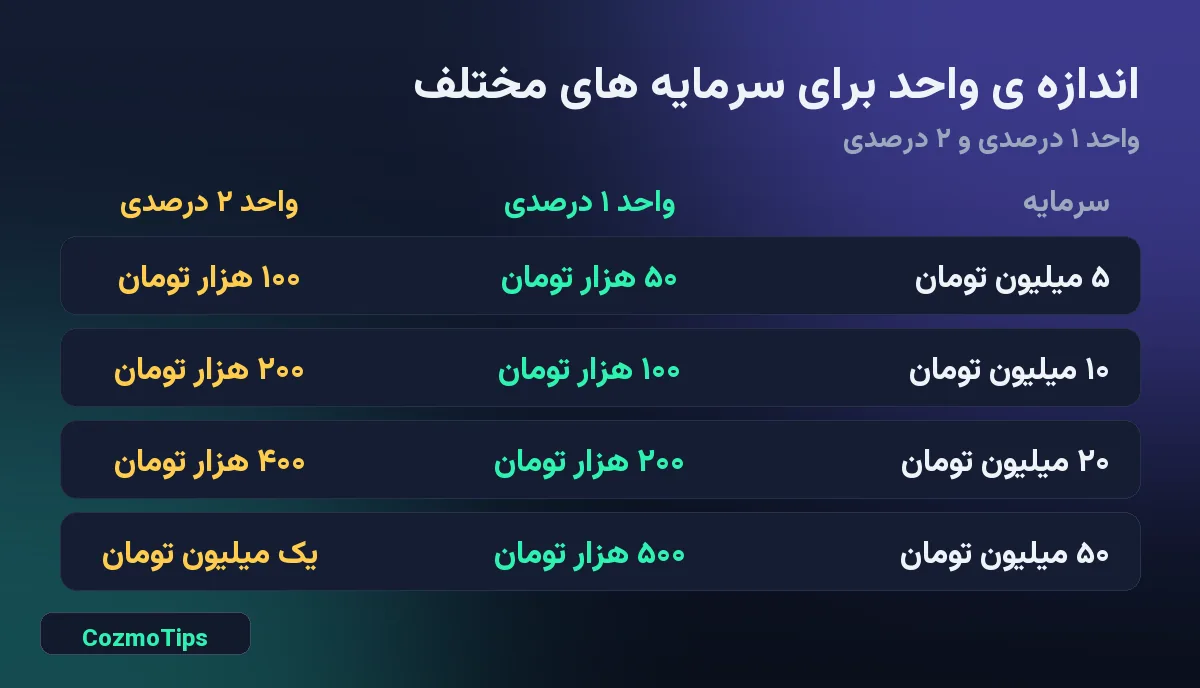
در روش واحد ثابت (Flat Betting)، سرمایه ی کل را به تعداد مشخصی «واحد» تقسیم می کنید و هر پیش بینی را با یک یا حداکثر چند واحد انجام می دهید. رایج ترین انتخاب این است که یک واحد معادل ۱ تا ۲ درصد سرمایه ی اولیه باشد.
مثلاً با بودجه ی ۱۰ میلیون تومان و واحد ۱ درصدی، هر واحد ۱۰۰ هزار تومان است. همه ی پیش بینی های معمولی با ۱۰۰ هزار تومان انجام می شوند؛ نه ۲۰۰ هزار بعد از یک برد و نه ۵۰۰ هزار بعد از سه باخت. مزیت این روش سه چیز است: محاسبه ی آسان، فشار روانی کمتر و ارزیابی شفاف عملکرد. چون همه ی مبلغ ها یکسان هستند، بعد از ۱۰۰ پیش بینی می توانید واقعاً ببینید روش شما چه اندازه جواب داده است.
| سرمایه ی کل | واحد ۱ درصدی | واحد ۲ درصدی | حداکثر ریسک هر پیش بینی |
|---|---|---|---|
| ۵ میلیون تومان | ۵۰ هزار تومان | ۱۰۰ هزار تومان | ۱ تا ۲ درصد سرمایه |
| ۱۰ میلیون تومان | ۱۰۰ هزار تومان | ۲۰۰ هزار تومان | ۱ تا ۲ درصد سرمایه |
| ۲۰ میلیون تومان | ۲۰۰ هزار تومان | ۴۰۰ هزار تومان | ۱ تا ۲ درصد سرمایه |
| ۵۰ میلیون تومان | ۵۰۰ هزار تومان | یک میلیون تومان | ۱ تا ۲ درصد سرمایه |
واحد را کی بازمحاسبه کنیم؟
ساده ترین مدل مدیریت سرمایه این است که واحد را فقط در پایان هر ماه بر اساس موجودی جدید دوباره حساب کنید. مدل دوم بازمحاسبه بعد از هر پیش بینی است که هنگام باخت مبلغ ها را خودبه خود کوچک می کند، اما ثبت آن سخت تر است.
چند واحد برای پیش بینی های پرریسک؟
در مدیریت سرمایه می توانید مبلغ را بسته به تحلیل بین نیم تا دو واحد تغییر دهید، به شرط آنکه از دو واحد عبور نکنید و تغییر قبل از بازی انجام شود. برای شرط میکس و ضرایب بسیار بالا نیم واحد یا کمتر مناسب تر است، چون احتمال برد پایین و نوسان زیاد است.
شبیه سازی دنباله ی باخت: چرا اندازه ی واحد مهم است؟
بیایید یک سناریوی بد را با اعداد بررسی کنیم: ده باخت پشت سر هم. این رویداد در بلندمدت غیرممکن نیست، به خصوص اگر تعداد پیش بینی ها زیاد باشد. جدول زیر نشان می دهد با سهم های مختلف برای هر پیش بینی چه بر سر سرمایه می آید و برای جبران آن چه رشدی لازم است.
| سهم هر پیش بینی از سرمایه | سرمایه ی باقی مانده بعد از ۱۰ باخت | افت سرمایه | رشد لازم برای جبران |
|---|---|---|---|
| ۱ درصد | حدود ۹۰.۴ درصد | حدود ۹.۶ درصد | حدود ۱۰.۶ درصد |
| ۲ درصد | حدود ۸۱.۷ درصد | حدود ۱۸.۳ درصد | حدود ۲۲.۴ درصد |
| ۵ درصد | حدود ۶۰ درصد | حدود ۴۰ درصد | حدود ۶۷ درصد |
| ۱۰ درصد | حدود ۳۵ درصد | حدود ۶۵ درصد | حدود ۱۸۷ درصد |
محاسبه با فرض ثابت بودن سهم از موجودی فعلی و بدون در نظر گرفتن برد در میانه ی مسیر. این جدول آموزشی است، پیش بینی نتیجه نیست.
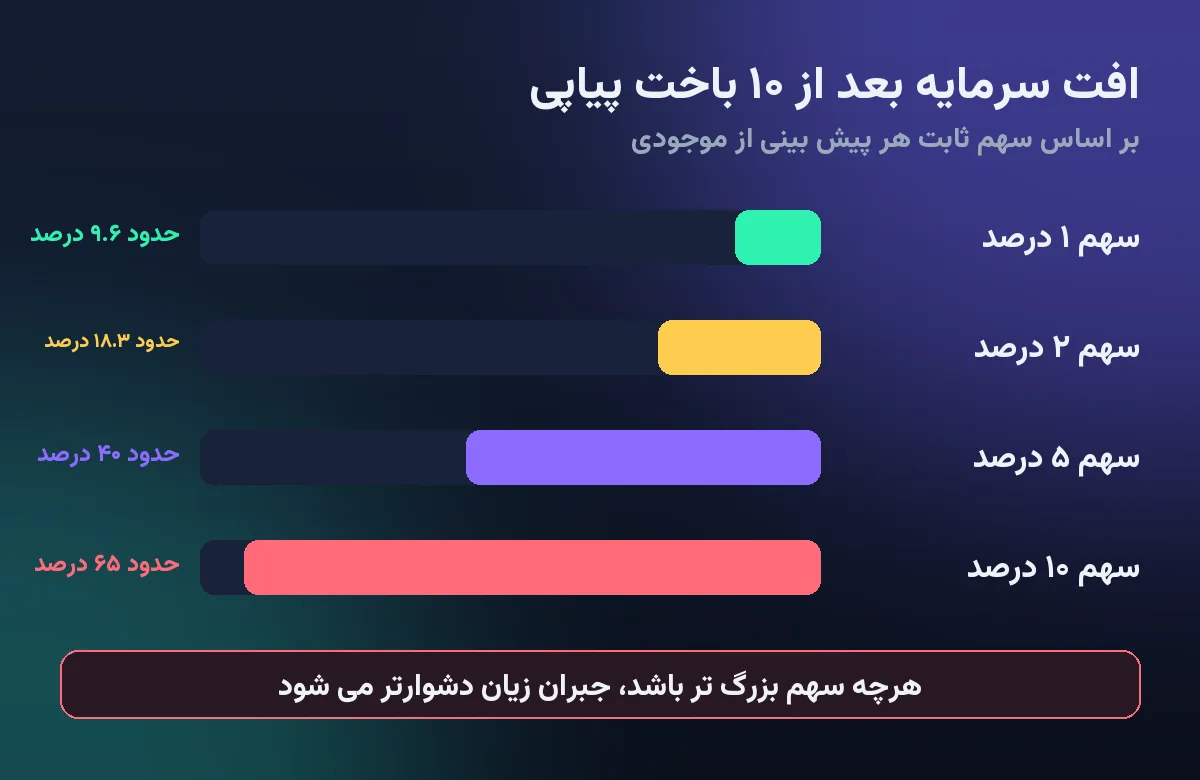
همین جدول یکی از مهم ترین درس های این مقاله را نشان می دهد: زیان و جبران آن متقارن نیستند. اگر ۵۰ درصد سرمایه از بین برود، برای برگشت به نقطه ی اول باید ۱۰۰ درصد رشد کنید. هر چه سهم هر پیش بینی بزرگ تر باشد، یک دنباله ی بد عمیق تر است و برگشت از آن دشوارتر. با مدیریت سرمایه ی محافظه کارانه، همان دنباله ی ده تایی باخت به یک دوره ی ناخوشایند تبدیل می شود، نه یک فاجعه.
تعقیب باخت و مارتینگل؛ مدل خطرناک
در مارتینگل (Martingale) بعد از هر باخت مبلغ بعدی را دو برابر می کنید تا با اولین برد، همه ی زیان های قبلی و یک واحد سود برگردد. روی کاغذ منطقی به نظر می رسد، اما سه مشکل اساسی دارد.
اول اینکه رشد مبلغ نمایی است. با شروع از یک واحد، بعد از شش باخت متوالی مجموع زیان ۶۳ واحد می شود و پیش بینی بعدی باید ۶۴ واحد باشد. اگر کل سرمایه ی شما ۱۰۰ واحد باشد، فقط ۳۷ واحد باقی مانده و حتی اجازه ی انجام پیش بینی بعدی را ندارید.
دوم اینکه سایت ها معمولاً سقف مبلغ دارند و شما قبل از رسیدن به برد ممکن است به این سقف برسید.
سوم و مهم تر اینکه سودتان محدود (یک واحد) است ولی ریسک شما بی نهایت بزرگ می شود. این نسبت، حتی اگر در ۹۹ دوره موفق باشید، با یک دوره ی بد همه ی مکاسب را محو می کند.
| پیش بینی پشت سر هم | مبلغ پیش بینی بعدی (واحد) | مجموع زیان تا این لحظه (واحد) |
|---|---|---|
| بعد از باخت اول | ۲ | ۱ |
| بعد از باخت سوم | ۸ | ۷ |
| بعد از باخت پنجم | ۳۲ | ۳۱ |
| بعد از باخت ششم | ۶۴ | ۶۳ |
| بعد از باخت هشتم | ۲۵۶ | ۲۵۵ |
اگر دلتان می خواهد بعد از یک باخت جبران کنید، آن احساس طبیعی است؛ ولی قاعده ی مدیریت سرمایه ی خوب دقیقاً برای لحظه هایی است که احساس چیز دیگری می گوید. بعد از یک باخت، مبلغ را بالا نبرید و اگر لازم بود، بازی را برای چند ساعت یا یک روز متوقف کنید.
معیار کلی (Kelly) را ساده بشناسیم
کلی فرمولی است که با فرض اینکه احتمال برد را درست می دانید، سهم بهینه ی هر پیش بینی را از سرمایه محاسبه می کند. نسخه ی ساده ی آن این است:
سهم = (b × p − q) ÷ b
که در آن b سود خالص به ازای یک واحد (ضریب منهای یک)، p احتمال برد از نظر شما و q برابر یک منهای p است. برای آشنایی بیشتر با پیشینه ی ریاضی آن می توانید صفحه ی Kelly criterion در ویکی پدیا را ببینید.
مثال: ضریب ۱.۹۰ است و b برابر ۰.۹ می شود. اگر احتمال برد را ۵۵ درصد برآورد کنید، سهم کلی برابر ۵ درصد سرمایه است. اگر برآورد شما ۵۳ درصد باشد، سهم حدود ۰.۸ درصد می شود و اگر ۵۲.۶ درصد یا کمتر باشد (احتمال ضمنی همان ضریب)، فرمول مبلغی پیشنهاد نمی کند، یعنی ارزشی برای پیش بینی وجود ندارد.
| برآورد احتمال برد | سهم کلی کامل | نیم کلی | یک چهارم کلی |
|---|---|---|---|
| ۵۲ درصد | صفر (ارزشی وجود ندارد) | صفر | صفر |
| ۵۳ درصد | حدود ۰.۸ درصد | حدود ۰.۴ درصد | حدود ۰.۲ درصد |
| ۵۵ درصد | ۵ درصد | ۲.۵ درصد | ۱.۲۵ درصد |
| ۶۰ درصد | حدود ۱۵.۶ درصد | حدود ۷.۸ درصد | حدود ۳.۹ درصد |
محاسبه برای ضریب ۱.۹۰. اعداد فقط برای آموزش اند و به معنی توصیه ی مبلغ نیستند.
چرا بیشتر افراد از نیم کلی یا کمتر استفاده می کنند؟
مشکل کلی کامل این است که به برآورد دقیق احتمال وابسته است و همین برآورد در عمل بسیار نامطمئن است. اگر شما فکر کنید احتمال برد ۶۰ درصد است اما واقعیت ۵۳ درصد باشد، کلی کامل مبلغ هایی پیشنهاد می دهد که چند برابر بزرگ تر از حد مناسب اند. به همین دلیل بسیاری از افراد فقط از نیم یا یک چهارم آن استفاده می کنند و همچنین سقف سخت ۲ تا ۳ درصد را برای هر پیش بینی نگه می دارند. برای کسی که تازه شروع کرده است، واحد ثابت یک تا دو درصدی از کلی ساده تر و ایمن تر است.
ضریب، ارزش و اندازه ی مبلغ
مدیریت سرمایه به تنهایی هیچ ارزشی ایجاد نمی کند؛ فقط اندازه ی ضرر را کنترل می کند. اگر ضرایبی که انتخاب می کنید در بلندمدت منفی باشند (یعنی مارجین سایت از مزیت تحلیل شما بیشتر باشد)، هیچ روش مبلغ گذاری آن را مثبت نمی کند. برای آنکه بدانید ضریب چطور به احتمال تبدیل می شود و مارجین چطور حساب می شود، راهنمای ضریب شرط بندی را بخوانید.
نکته ی عملی دیگر این است که پیش بینی های متعدد در یک روز، در واقع ریسک را روی یک بودجه جمع می کنند. اگر در یک شب پنج بازی را هر کدام با دو واحد انجام دهید، ریسک آن شب ده واحد است، نه دو. مدیریت سرمایه ی خوب «سقف ریسک روزانه» هم دارد؛ مثلاً حداکثر پنج واحد در روز، حتی اگر بازی های جذاب زیاد باشد.
سقف های ضروری: روزانه، هفتگی و توقف
قواعد زیر را قبل از شروع، روی کاغذ بنویسید. اعداد پیشنهادی نمونه هستند و باید با شرایط خودتان تنظیم شوند:
- سقف هر پیش بینی: حداکثر ۱ تا ۲ درصد سرمایه.
- سقف روزانه: مجموع ریسک همه ی پیش بینی های یک روز، مثلاً ۵ درصد.
- سقف باخت هفتگی: اگر ۱۰ درصد سرمایه در یک هفته از دست رفت، تا هفته ی بعد توقف.
- توقف دوره: اگر بودجه ی ماهانه تمام شد، واریز تازه ممنوع است.
- قانون برداشت: بخشی از هر سود قابل توجه را بیرون بکشید تا فقط روی کاغذ نماند.
- قانون سه باخت پشت سر هم: بعد از سه باخت پیاپی، حداقل چند ساعت استراحت کنید.
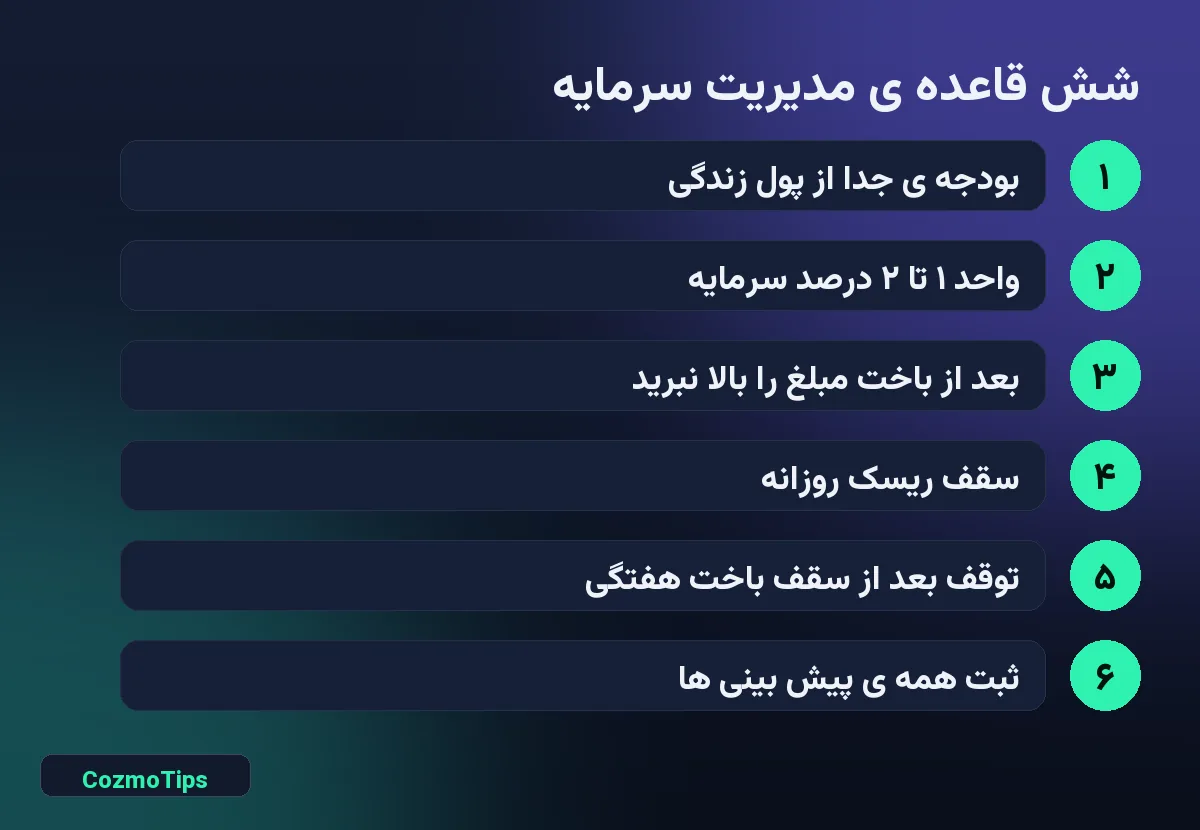
مهم ترین نکته ی این فهرست این است که قواعد را وقتی خونسرد هستید بنویسید، نه وسط یک دوره ی بد. بعد از چند باخت، ذهن همیشه برای شکستن قاعده بهانه پیدا می کند.
ثبت پیش بینی ها؛ بدون دفتر، مدیریتی وجود ندارد
برای اینکه بفهمید روش شما واقعاً جواب می دهد، باید همه ی پیش بینی ها را ثبت کنید. یک جدول ساده با این ستون ها کافی است: تاریخ، مسابقه، بازار، ضریب، مبلغ (به واحد)، نتیجه و سود یا زیان خالص. ثبت شفاف دو فایده دارد.
فایده ی اول این است که حافظه ی انتخابی را خنثی می کند. معمولاً بردهای بزرگ بیشتر یادمان می ماند و باخت های ریز فراموش می شود. فایده ی دوم این است که نشان می دهد کدام بازارها یا لیگ ها برایتان بهتر عمل کرده اند. کوزموتیپس هم دقیقاً به همین دلیل نتیجه ی همه ی تیپ ها را در یک دفتر عمومی ثبت می کند؛ چه برد، چه باخت.
برای ارزیابی، تا حدود ۱۰۰ پیش بینی هیچ نتیجه گیری جدی نکنید. نمونه ی کوچک بسیار گمراه کننده است: ۲۰ پیش بینی با ۱۲ برد ممکن است فقط شانس باشد و ۲۰ پیش بینی با ۸ برد ممکن است فقط بدشانسی.
مدیریت سرمایه و بونوس
بونوس ها هم بخشی از سرمایه حساب می شوند اما با قید و شرط. شرط گردش باعث می شود حجم پیش بینی های لازم چند برابر موجودی شود و همین ممکن است شما را مجبور کند سهم هر پیش بینی را بالا ببرید یا تعداد آن ها را بیش از برنامه تان زیاد کنید. قاعده ی ساده این است که بونوس نباید قواعد مدیریت سرمایه ی شما را عوض کند. اگر برای گردش مجبور به شکستن سقف ها هستید، بونوس ارزش ندارد. جزئیات بیشتر را در راهنمای بونوس شرط بندی و شرط گردش آورده ایم.
مدیریت سرمایه در پیش بینی زنده و کش اوت
پیش بینی زنده خطای هیجانی را زیاد می کند؛ برای مدیریت سرمایه در این بازار سقف جداگانه و کوچک تری بگذارید. کش اوت هم یک تصمیم مالی است و معمولاً مارجین بیشتری دارد؛ راهنمای کش اوت را ببینید.
نشانه های هشدار؛ کی باید توقف کنید؟
مدیریت سرمایه فقط درباره ی عدد نیست؛ درباره ی رفتار هم هست. اگر یکی از نشانه های زیر را در خودتان دیدید، بهتر است بازی را متوقف کنید:
- مبلغ را بعد از باخت بدون برنامه بالا برده اید.
- بیشتر از بودجه ی تعیین شده واریز کرده اید.
- پیش بینی را برای جبران انجام می دهید، نه چون تحلیل دارید.
- زمان یا پولی که صرف می کنید بر کار، خانواده یا خواب تأثیر می گذارد.
- قرض گرفته اید یا از کسی پنهان می کنید.
اگر احساس می کنید کنترل از دستتان خارج شده، با کسی صحبت کنید و از خدمات حمایتی استفاده کنید. سازمان هایی مثل BeGambleAware اطلاعات و راه های کمک رایگان ارائه می دهند. در صفحه ی بازی مسئولانه هم نکات بیشتری آورده ایم.
اشتباهات رایج در مدیریت سرمایه
- نداشتن بودجه ی مجزا: وقتی موجودی شرط بندی با پول زندگی قاطی باشد، هیچ سقفی معنی ندارد.
- اندازه ی واحد بزرگ: واحد ۱۰ درصدی یعنی ده باخت پیاپی حدود دو سوم سرمایه را می برد.
- افزایش مبلغ بعد از برد: احساس «شانس دارم» تحلیل نیست.
- پیش بینی های متعدد هم زمان در یک شب: ریسک جمع می شود، نه اینکه پخش شود.
- انتخاب سایت نامطمئن: مدیریت سرمایه فقط وقتی کار می کند که بتوانید پولتان را برداشت کنید؛ نشانه های سایت معتبر را بررسی کنید.
- ارزیابی با نمونه ی کوچک: نتیجه ی ۲۰ پیش بینی چیزی را ثابت نمی کند.
- تغییر قاعده وسط دوره: قاعده را فقط در زمان بازبینی (مثلاً آخر ماه) تغییر دهید.
نمونه ی یک برنامه ی ماهانه
فرض کنید بودجه ی ماهانه ی شما ۱۰ میلیون تومان است. یک برنامه ی نمونه می تواند این طور باشد: واحد برابر ۱۰۰ هزار تومان (۱ درصد)، حداکثر دو واحد برای هر پیش بینی، سقف ریسک روزانه ۵ واحد، توقف در هفته ای که ۱۰ واحد از دست رفته باشد و بازمحاسبه ی واحد در پایان ماه. در این مدل بدترین هفته ی ممکن ۱۰ درصد سرمایه را می برد و بدترین ماه، اگر همه ی سقف ها رعایت شوند، از کل بودجه ی تعیین شده بیشتر نمی شود. این برنامه سود را تضمین نمی کند؛ فقط سقف زیان را از قبل می شناسد.
در پایان ماه واحد را آرام و نه جهشی تغییر دهید و دفتر ثبت را مرور کنید.
جمع بندی: قاعده بنویسید، نه امید
مدیریت سرمایه جذابیت پیش بینی را کم نمی کند؛ پیش بینی را قابل ادامه می کند. خلاصه ی راهنما در پنج جمله: بودجه ی جدا تعریف کنید، واحد را ۱ تا ۲ درصد سرمایه بگیرید، بعد از باخت مبلغ را بالا نبرید، سقف های روزانه و هفتگی بگذارید و همه چیز را ثبت کنید. با این قواعد حتی بدترین دوره ها قابل تحمل اند و مجبور نیستید تصمیم های بزرگ را در لحظه ی هیجان بگیرید.
برای تمرین، پیش بینی های روزانه را در آرشیو آنالیزهای کوزموتیپس ببینید و فرض کنید هر کدام را با یک واحد انجام می دهید؛ بعد از چند هفته می توانید نتیجه ی خیالی را با کارنامه ی تیپ ها مقایسه کنید. اگر هنوز با خود بازارها آشنا نیستید، راهنمای کامل آموزش شرط بندی فوتبال نقطه ی شروع خوبی است.
سؤالات متداول درباره مدیریت سرمایه
مدیریت سرمایه در شرط بندی یعنی چه؟
یعنی تعیین بودجه ی مجزا، اندازه ی مبلغ هر پیش بینی و سقف زیان قبل از شروع. هدف این است که نوسان طبیعی نتایج، شما را از بازی خارج نکند و تصمیم ها بر اساس قاعده باشند، نه هیجان.
واحد ثابت چند درصد سرمایه باشد؟
رایج ترین انتخاب ۱ تا ۲ درصد سرمایه است. واحد بزرگ تر از ۳ تا ۵ درصد نوسان را به شدت زیاد می کند و ده باخت پیاپی می تواند بخش بزرگی از سرمایه را از بین ببرد.
آیا دو برابر کردن مبلغ بعد از باخت جواب می دهد؟
خیر. در این روش (مارتینگل) مبلغ نمایی رشد می کند و با چند باخت پیاپی از سرمایه یا سقف سایت فراتر می رود. سود شما محدود است، اما ریسک شما تقریباً نامحدود.
معیار کلی را چطور استفاده کنیم؟
کلی سهم نظری را از روی ضریب و احتمال برآوردی حساب می کند. چون برآورد احتمال همیشه خطا دارد، بیشتر افراد فقط نیم یا یک چهارم آن را استفاده می کنند و یک سقف سخت هم می گذارند.
آیا مدیریت سرمایه برد را تضمین می کند؟
نه. مدیریت سرمایه فقط اندازه ی ریسک را کنترل می کند. اگر ضرایب انتخابی در بلندمدت ارزش منفی داشته باشند، هیچ مدل مبلغ گذاری سود نمی سازد.
بعد از چند پیش بینی می توان عملکرد را ارزیابی کرد؟
ارزیابی جدی معمولاً به حداقل ۱۰۰ پیش بینی و بیشتر نیاز دارد. در نمونه ی کوچک، شانس و بدشانسی تصویر را کاملاً منحرف می کند.